Acheter de l'immobilier au Japon
Le Japon est l'un des rares pays d'Asie à autoriser sans restriction l'achat immobilier par des étrangers non-résidents. Une opportunité unique, avec ses spécificités à bien comprendre.
À retenir
- Acheteur étranger
- Aucune restriction, même non-résident
- Akiya (maison vacante)
- 3 à 15 M¥ de travaux à prévoir
- Financement
- Le prêt local reste le point dur
Particularités du marché immobilier japonais
Dépréciation des biens anciens
Au Japon, les bâtiments en bois sont amortis sur 22 ans, les bétons sur 47 ans. Un bien de plus de 30 ans vaut peu pour sa structure. Vous achetez surtout le foncier.
Maisons rurales (akiya)
Des centaines de milliers de maisons abandonnées sont vendues à des prix symboliques (100 000-500 000 ¥) dans les zones rurales. Certaines mairies offrent même des akiya gratuitement.
Risque sismique
Les normes de construction (réformées en 1981 et 2000) sont très strictes. Vérifiez les dates de construction et la conformité aux normes antisismiques.
Yen faible
Depuis 2022, pour les acheteurs européens, les prix ont baissé de 20-30% en euros par rapport à 2021. Une fenêtre d'opportunité pour acheter.
Prix immobiliers par ville (2026)
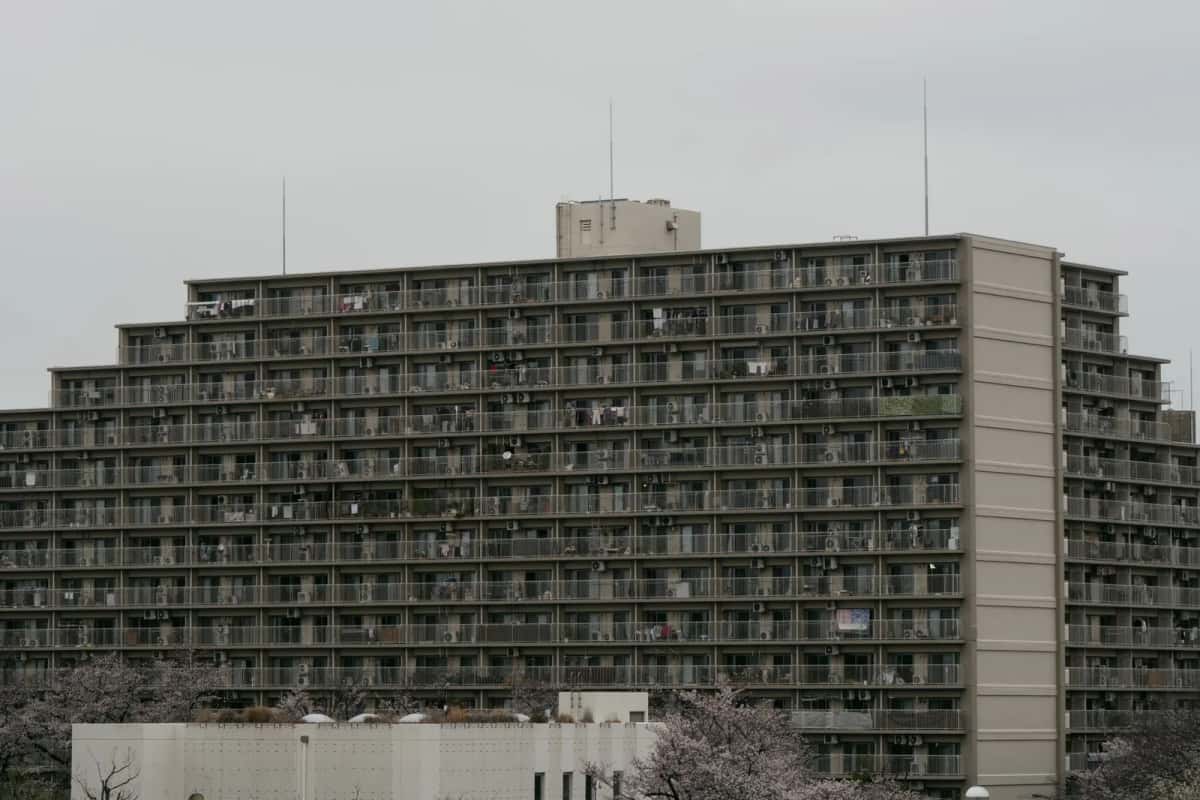
Les prix varient d'un facteur cent entre le centre de Tokyo et une akiya rurale. Tokyo reste le marché le plus cher du pays, tandis que les zones rurales offrent des opportunités à des prix très accessibles. Voici un aperçu des prix moyens au mètre carré par ville.
| Ville / Type de bien | Prix moyen (¥/m²) | Prix moyen (€/m²) |
|---|---|---|
| Tokyo (Minato, Shibuya), appt neuf | 1 500 000–2 500 000 ¥ | 9 375–15 625 € |
| Tokyo (zones périphériques) | 700 000–1 200 000 ¥ | 4 375–7 500 € |
| Osaka centre | 500 000–900 000 ¥ | 3 125–5 625 € |
| Kyoto | 400 000–800 000 ¥ | 2 500–5 000 € |
| Fukuoka centre | 350 000–600 000 ¥ | 2 188–3 750 € |
| Sapporo | 200 000–400 000 ¥ | 1 250–2 500 € |
| Zones rurales (akiya) | 10 000–100 000 ¥ | 63–625 € |
Processus d'achat
Recherche et sélection
Plateformes principales : SUUMO, At Home, REINS (pour agents). Pour les étrangers non-résidents : agences internationales comme Japan Property Central, RE/MAX Japan.
Due diligence et inspection
Vérification des documents légaux (extrait cadastral), des normes sismiques, de l'état des structures, des servitudes et des charges de copropriété.
Offre et compromis
Signature d'un contrat de vente avec versement d'un acompte (tetsuke-kin) de 5–10% du prix. Le contrat est expliqué par un agent immobilier agréé.
Financement et hypothèque
Le financement bancaire japonais est disponible pour les résidents permanents. Les non-résidents ont très peu accès aux prêts hypothécaires japonais.
Acte notarial et enregistrement
L'enregistrement du titre de propriété se fait via un shihō-shoshi. Prévoyez 3–5 semaines pour finaliser l'acte.
Frais d'acquisition
| Frais | Montant approximatif |
|---|---|
| Frais d'agence (仲介手数料) | 3% du prix + 60 000 ¥ + TVA |
| Taxe d'acquisition immobilière | 3–4% de la valeur cadastrale |
| Droits d'enregistrement | 0,4–2% selon le type |
| Frais de shihō-shoshi | 100 000–300 000 ¥ |
| Taxe sur les documents | 10 000–60 000 ¥ |
| Total frais annexes | 5–8% du prix d'achat |
Fiscalité du propriétaire
Taxe foncière (固定資産税)
Environ 1,4% de la valeur cadastrale, payable annuellement.
Taxe d'urbanisme (都市計画税)
0,3% de la valeur cadastrale en zones urbaines.
Revenus locatifs
Imposables au Japon, et possiblement en France si vous restez résident fiscal français.
Plus-value à la vente
Imposée au Japon : 30,63% si détention < 5 ans, 15,315% si > 5 ans.
Prêt immobilier pour les étrangers au Japon
Obtenir un prêt immobilier au Japon en tant qu'étranger reste possible, mais les conditions varient considérablement selon votre statut de résidence. Les banques japonaises privilégient les profils stables : résidence permanente, emploi en CDI au Japon et historique bancaire local.
Conditions d'éligibilité
Le prêt hypothécaire japonais est accessible principalement aux détenteurs d'un statut de résident permanent (永住権) ou aux résidents présents au Japon depuis plus de 5 ans avec un emploi stable en CDI. Les titulaires d'un visa de travail classique peuvent aussi y accéder, mais avec des conditions plus restrictives (apport plus élevé, durée réduite).
Taux et durée
En 2026, les taux fixes se situent autour de 1,5 à 2,5 %, historiquement bas par rapport à l'Europe ou l'Amérique du Nord. Les taux variables débutent à 0,3 à 0,5 %, mais comportent un risque de hausse dans le contexte de normalisation monétaire de la Banque du Japon. La durée maximale est généralement de 35 ans, avec un apport personnel de 10 à 20% du prix d'achat (parfois davantage pour les résidents non permanents).
Banques accessibles aux étrangers
Shinsei Bank, SMBC Prestia et MUFG proposent des prêts aux résidents étrangers sous certaines conditions. Shinsei Bank est souvent citée comme la plus accessible pour les expatriés, avec un service en anglais et des critères d'éligibilité moins stricts que les banques traditionnelles. Pour les non-résidents, les options de financement sur place sont quasi inexistantes : l'achat se fait comptant dans la grande majorité des cas.
Alternative : financement depuis la France
Certains acheteurs français contractent un prêt hypothécaire adossé à un bien existant en France pour financer leur acquisition au Japon. Cette stratégie permet de bénéficier des taux français tout en achetant comptant au Japon. Consultez votre banque ou un courtier spécialisé pour évaluer cette option.
Pour ouvrir un compte bancaire au Japon, étape indispensable avant toute demande de prêt, consultez notre guide d'ouverture de compte bancaire.
Investissement locatif au Japon
Le Japon attire de plus en plus d'investisseurs étrangers, portés par la faiblesse du yen, la reprise du tourisme et des rendements locatifs supérieurs à ceux de nombreux marchés européens. Que vous visiez un studio à Tokyo ou une maison de vacances à Kyoto, il est essentiel de comprendre les spécificités du marché locatif japonais avant de vous lancer.
Rendements par zone
Minato, Shibuya, Chiyoda
Centre-ville et alentours
Fukuoka, Sapporo, Nagoya — vacance plus élevée
Marché en hausse depuis 2023
La combinaison du retour massif du tourisme international, de la faiblesse persistante du yen et des taux d'intérêt bas a dopé la demande immobilière, en particulier dans les grandes métropoles. Les prix des appartements neufs à Tokyo ont atteint des records historiques en 2025.
Akiya (maisons abandonnées)
Le Japon compte plus de 9 millions de maisons vacantes. Certaines sont vendues à des prix dérisoires (quelques centaines d'euros), mais les travaux de rénovation s'avèrent souvent coûteux, en particulier pour la mise aux normes antisismiques et l'isolation thermique. Évaluez soigneusement le coût total avant de vous engager.
Gestion locative
Des agences spécialisées prennent en charge la gestion de votre bien (recherche de locataires, encaissement des loyers, maintenance) pour 5 à 10% du loyer mensuel. Ce service est particulièrement utile pour les propriétaires non-résidents.
Fiscalité des revenus locatifs
Les loyers perçus au Japon sont imposables au Japon, quel que soit votre lieu de résidence. Si vous restez résident fiscal français, ces revenus peuvent également être imposables en France, avec un mécanisme d'élimination de la double imposition prévu par la convention fiscale franco-japonaise. Consultez notre guide de la fiscalité au Japon pour les détails.
Akiya : les maisons abandonnées du Japon
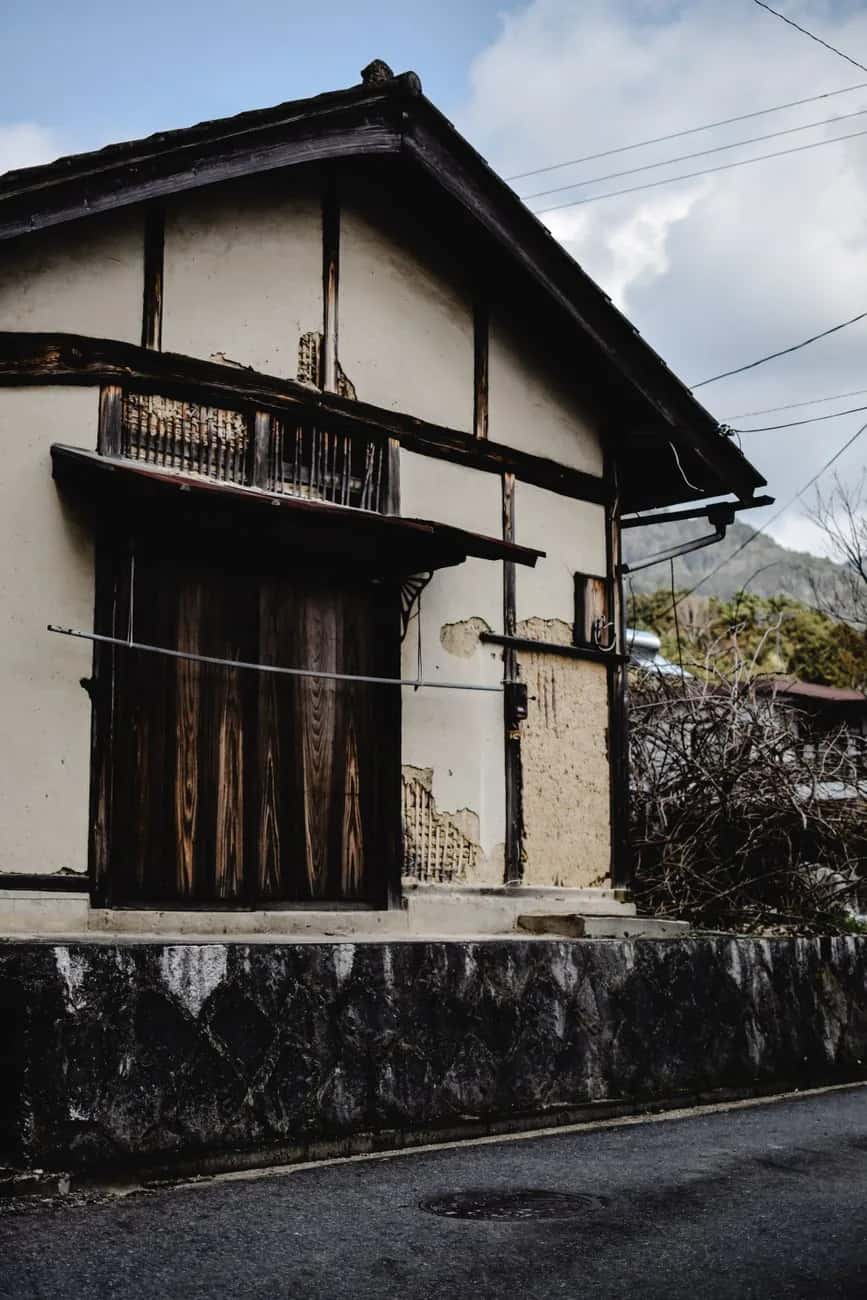
Le Japon comptait 8,49 millions de logements vacants en 2023, selon la Housing and Land Survey (住宅・土地統計調査). Ce chiffre est en hausse par rapport aux 8,46 millions recensés en 2018. Ces logements vides, appelés akiya (空き家), représentent 13,8% du parc immobilier total du pays.
Pourquoi autant de maisons vides ?
Quatre mécanismes se cumulent, et aucun ne se résoudra vite :
- La dépopulation rurale : les jeunes partent vers les métropoles et laissent la maison familiale sans occupant
- Le refus de succession : les héritiers renoncent pour ne pas hériter des frais de démolition et de la taxe foncière (固定資産税)
- La dépréciation du bâti : une maison en bois perd l'essentiel de sa valeur en 20 à 25 ans
- Le résultat : personne ne veut acheter un bâtiment que la culture locale tient pour sans valeur
Les banques d'akiya (空き家バンク)
Plus de 900 municipalités gèrent des bases de données d'akiya disponibles à la vente ou à la location. L'agrégateur national est géré par le 全国空き家バンク (Zenkoku Akiya Bank), qui centralise les annonces de tout le pays. Les préfectures de Shimane, Tottori, Akita et Kochi comptent parmi les plus actives, avec des catalogues étoffés de propriétés à bas prix.
Gammes de prix
Certaines municipalités cèdent des maisons gratuitement aux familles acceptant de s'installer et de rénover.
6 250 à 31 250 euros pour une maison habitable nécessitant des travaux limités.
18 750 à 62 500 euros pour des akiya en zone urbaine secondaire.
« Maison à 1 euro », akiya gratuites : le vrai du faux
Les articles sur les « maisons japonaises à 1 euro » ou données gratuitement circulent régulièrement en France, et ils reposent sur une réalité : oui, on trouve au Japon des maisons vendues pour une somme symbolique, voire cédées gratuitement. Mais l'affichage à prix nul cache l'essentiel du coût. Une municipalité qui « offre » une akiya le fait presque toujours sous conditions : s'engager à y résider, à la rénover dans un délai imparti, parfois à y installer sa famille ou une activité. Le bien est gratuit, pas le projet.
Concrètement, une akiya affichée à 0 ¥ ou à quelques centaines d'euros nécessite en général 3 à 15 millions de yens de travaux (19 000 à 94 000 €) pour devenir habitable aux normes actuelles. À cela s'ajoutent les frais de mutation, la taxe foncière annuelle et, pour un étranger non-résident, l'impossibilité quasi totale de financer l'opération à crédit sur place : l'achat se fait comptant. La « maison à 1 € » est donc un point de départ réaliste, pas un budget final.
Acheter une akiya quand on est étranger : les étapes
Le parcours d'achat d'une akiya diffère de celui d'un appartement en ville : il passe rarement par les grandes plateformes (SUUMO, At Home) et davantage par les mairies et les banques d'akiya.
Cibler une région et consulter les banques d'akiya
Repérez les préfectures actives (Shimane, Tottori, Akita, Kochi, Nagano) et parcourez le 全国空き家バンク (Zenkoku Akiya Bank) ou les catalogues municipaux. Les annonces sont en japonais : prévoyez un traducteur ou un intermédiaire.
Contacter la mairie et vérifier les conditions
La plupart des akiya à bas prix ou gratuites sont liées à un programme d'installation (移住) avec obligations de résidence et de rénovation. Confirmez votre éligibilité en tant qu'étranger avant d'aller plus loin.
Visiter et faire inspecter le bien
Une inspection (建物状況調査) par un professionnel agréé est indispensable : termites, amiante (avant 1975), conformité antisismique (avant 1981), structure. C'est ce qui détermine le vrai budget travaux.
Vérifier le foncier et le zonage
Consultez le registre foncier (登記簿謄本) pour identifier tous les co-héritiers, et la mairie pour le zonage : évitez les terrains agricoles (農地) et les zones non reconstructibles.
Signer et enregistrer via un shihō-shoshi
L'acte et l'enregistrement du titre passent par un shihō-shoshi. Pour un non-résident, l'achat est réglé comptant, en yens : anticipez le transfert de fonds et le change.
Coûts cachés de la rénovation
Le prix d'achat ne représente qu'une fraction du budget. Comptez 3 à 15 millions de yens de rénovation selon l'ampleur des travaux, et vérifiez trois choses avant de signer :
- Construit avant 1975 : amiante possible, dont le retrait est obligatoire et coûteux
- Construit avant 1981 : normes antisismiques antérieures à la réforme, un renforcement est nécessaire
- Structure en bois : les termites, les シロアリ, sont fréquents et peuvent avoir mangé la charpente
Subventions municipales
De nombreuses communes offrent des aides à la rénovation de 500 000 à 3 millions de yens. Des primes d'installation sont aussi proposées aux familles qui acceptent de s'établir dans des zones en déclin démographique. Certaines villes de Hokkaido cumulent les dispositifs jusqu'à 5 millions de yens d'aide totale (subvention rénovation, prime de relocalisation, aide à la scolarisation).
Pièges juridiques
Loi spéciale sur les akiya (2023)
La révision de 2023 de la loi Akiya Taisaku Tokubetsu Sochi Hō (空家等対策の推進に関する特別措置法) a introduit une nouvelle catégorie : les « akiya à gestion déficiente » (管理不全空家). Les municipalités peuvent désormais désigner ces biens et leur appliquer une majoration de la taxe foncière, jusqu'à six fois le taux normal. L'objectif est de pousser les propriétaires à vendre, rénover ou démolir plutôt que de laisser les bâtiments se dégrader.
Louer un logement au Japon : ce qu'il faut savoir
Avant d'acheter, la plupart des expatriés passent par la location. Le système locatif japonais comporte des spécificités qui surprennent souvent les nouveaux arrivants : frais d'entrée élevés, obligation de garant et règles strictes de cohabitation. Voici les points essentiels à connaître pour louer sereinement au Japon.
Pour estimer votre budget global au Japon, consultez notre guide du coût de la vie. Pour préparer l'ouverture de votre compte bancaire, indispensable pour le paiement du loyer, rendez-vous sur notre page compte bancaire au Japon.
Questions fréquentes sur l'immobilier au Japon
Un étranger peut-il acheter un bien immobilier au Japon ?
Oui, le Japon n'impose aucune restriction sur l'achat immobilier par des étrangers. Vous n'avez pas besoin d'être résident, de créer une société ni d'obtenir d'autorisation spéciale. C'est l'un des rares pays d'Asie à offrir cette liberté.
Combien coûte un appartement à Tokyo ?
Les prix varient fortement selon le quartier. Dans les arrondissements centraux (Minato, Shibuya), comptez 1 500 000 à 2 500 000 yen par mètre carré pour du neuf, soit 9 375 à 15 625 euros. En périphérie de Tokyo, les prix descendent à 700 000 à 1 200 000 yen par mètre carré.
Peut-on obtenir un prêt immobilier au Japon en tant qu'étranger ?
Les résidents permanents peuvent accéder aux prêts hypothécaires japonais avec des taux très bas (autour de 1%). Les non-résidents et résidents temporaires ont en revanche très peu accès au financement bancaire japonais et doivent généralement acheter comptant.
Quels sont les frais annexes lors d'un achat immobilier au Japon ?
Les frais annexes représentent environ 5 à 8% du prix d'achat. Ils comprennent les frais d'agence (3% + 60 000 yen), la taxe d'acquisition (3-4%), les droits d'enregistrement (0,4-2%) et les honoraires du shihō-shoshi (notaire japonais).
Qu'est-ce qu'une akiya au Japon ?
Les akiya sont des maisons abandonnées, très nombreuses dans les zones rurales du Japon en raison du déclin démographique. Elles sont vendues à des prix symboliques (100 000 à 500 000 yen, soit quelques centaines d'euros) et certaines mairies les offrent gratuitement, sous conditions de rénovation.
Peut-on vraiment acheter une maison à 1 euro au Japon ?
Oui, des maisons vendues pour une somme symbolique, voire cédées gratuitement, existent bel et bien au Japon. Mais le prix d'affichage cache l'essentiel : ces akiya sont presque toujours proposées sous conditions (résidence obligatoire, rénovation dans un délai imparti) et nécessitent en général 3 à 15 millions de yens de travaux, soit 19 000 à 94 000 euros, pour devenir habitables. La maison à 1 euro est un point de départ, pas un budget final.
Comment acheter une maison abandonnée (akiya) au Japon ?
L'achat d'une akiya passe rarement par les grandes plateformes : on consulte les banques d'akiya municipales et le portail national Zenkoku Akiya Bank, puis on contacte la mairie pour vérifier les conditions (souvent liées à un programme d'installation). Une inspection du bâtiment, la vérification du registre foncier et du zonage sont indispensables. Pour un étranger non-résident, l'achat se règle comptant, l'enregistrement du titre se faisant via un shihō-shoshi.
Où trouver des maisons pas chères ou gratuites au Japon ?
Les akiya à bas prix se concentrent dans les préfectures rurales les plus actives : Shimane, Tottori, Akita, Kochi et Nagano. Plus de 900 municipalités gèrent des bases de données d'akiya, centralisées par le portail national Zenkoku Akiya Bank. De nombreuses communes cumulent aides à la rénovation (500 000 à 3 millions de yens) et primes d'installation pour les familles qui acceptent de s'établir dans des zones en déclin démographique.
Conseil fiscal avant d'acheter
La fiscalité immobilière franco-japonaise est complexe. Consultez un expert avant tout achat.
Écrit et vérifié par
Rédactrice franco-japonaise, au Japon depuis 2014 (12 ans). Japonais JLPT N1. Elle a loué puis acheté au Japon, et connaît de première main le parcours d'un acquéreur étranger.
Mis à jour le juillet 2026Méthodologie éditorialeProfil de l'auteur
À lire aussi
Assurance santé
Ce qui reste à couvrir une fois propriétaire
Fiscalité
Taxe foncière et plus-value : ce que l'État prélève
Vivre à Fukuoka
Le marché le plus abordable des grandes villes
Vivre à Kyoto
Acheter dans l'ancienne capitale : le bâti et ses pièges
Vivre à Nagoya
Des surfaces plus grandes pour le même budget
Vivre à Osaka
Le Kansai, moins tendu que la région de Tokyo